공급가액 계산 방법|부가세 별도·포함 금액에서 공급가액과 부가세 나누기 (2026년 11월 기준)
견적서나 세금계산서를 처음 쓰는 사장님, 거래처에서 합계 금액만 받은 사장님에게 필요한 계산이에요. 한 문장으로: 공급가액은 부가세를 뺀 금액이고, 부가세 포함 금액에서는 10을 곱해 110으로 나눈 만큼이 부가세, 나머지가 공급가액이에요.
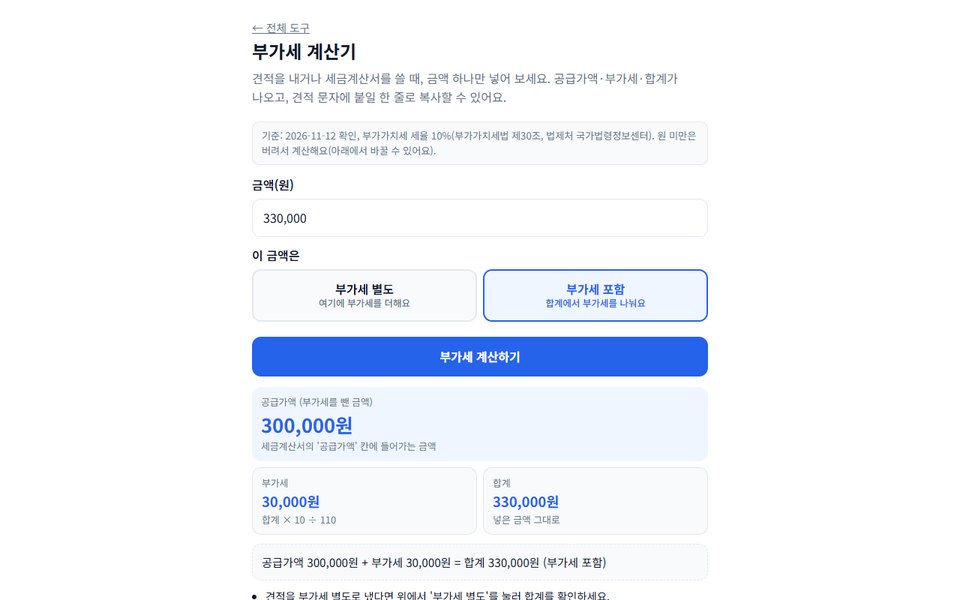
기준: 2026-11-12 확인. 법제처 국가법령정보센터의 부가가치세법(2026. 1. 2. 시행) 조문을 직접 열어 봤어요.
법에 적힌 기준
- 부가가치세 세율은 10%예요(제30조).
- 공급가액은 물건값·수수료 등 받는 대가를 모두 넣되 부가가치세는 넣지 않은 금액이에요(제29조 제3항).
- 사업자는 공급가액에 세율을 곱한 부가세를 물건이나 일을 받는 쪽에서 받아야 해요(제31조).
- 세금계산서에는 공급가액과 부가가치세액을 따로 적어요(제32조 제1항).
- 받은 금액에 부가세가 들었는지 분명하지 않으면, 그 금액에 110분의 100을 곱한 금액을 공급가액으로 봐요(제29조 제7항). 그래서 견적을 낼 때 '부가세 별도'인지 '포함'인지 적어 두는 편이 서로 편해요.
- 가공하지 않은 식료품처럼 부가세가 면제되는 품목도 있어요(제26조).
숫자로 보면
부가세 별도 250,000원으로 견적을 냈다면
- 부가세: 250,000원 × 10% = 25,000원
- 받을 합계: 275,000원
거래처가 부가세 포함 330,000원을 보냈다면
- 부가세: 330,000원 × 10 ÷ 110 = 30,000원
- 공급가액: 330,000원 − 30,000원 = 300,000원
딱 나누어떨어지지 않는 금액은 원 미만이 생겨요. 부가세 포함 10,000원이면 부가세가 909.09…원이라, 원 미만을 버리면 부가세 909원·공급가액 9,091원이에요. 원 미만을 어떻게 처리할지는 이 글에서 확인한 조문에 따로 적혀 있지 않아, 거래처와 맞춘 방식을 따르세요.
공식 원문
https://www.law.go.kr/법령/부가가치세법/제29조
https://www.law.go.kr/법령/부가가치세법/제30조
https://www.law.go.kr/법령/부가가치세법/제32조
과세 유형(일반·간이·면세)과 품목, 거래 조건에 따라 달라질 수 있어요. 간이과세자는 신고할 때의 계산이 따로 있어요. 최종 판단은 홈택스 안내나 세무 전문가에게 확인하세요.
금액 하나와 별도·포함만 고르면 공급가액·부가세·합계가 나오고 견적 문자에 붙일 한 줄로 복사되는 계산기를 오늘 열었어요.
https://hg-free-tools.hg-free-tools.workers.dev/vat-calc/?src=insights&c=info-vat
품목과 단가를 넣어 두고 쓰는 우리 가게 전용 견적 도구가 필요하면 무료 제작을 신청해 주세요(한 주 5곳, 신청 순서대로).
https://moiso.app/request?kind=free&src=insights&c=info-vat#form